L’essentiel en trois points
- L’or cote 4 376 $, à 21,8 % sous son record d’environ 5 600 $ du 29 janvier 2026, le premier de l’histoire qui dépasse aussi le pic de 1980 en dollars constants. Entre les deux : une correction de près de 30 %, dont le pire mois depuis octobre 2008, puis un rebond d’environ 11 % depuis le creux de fin juin.
- Pendant que le prix chutait, les banques centrales ont acheté 289 tonnes au deuxième trimestre, un record trimestriel historique. Et pour la première fois depuis 1996, l’or pèse plus lourd que les bons du Trésor américain dans les réserves mondiales.
- La singularité de ce cycle se lit dans trois balances : face à l’argent, l’indicateur classe le rapport en zone d’accumulation ; face aux actions américaines, l’or reste écrasé de 48,6 % sous sa tendance séculaire ; face à Bitcoin, il a plus que doublé en dix mois. Le métal seul est en indécision après sa correction, avec une zone d’accumulation récente sur l’horizon 3 jours.
4 376 $Prix au 14 août
−21,8 %Depuis le record de janvier
289 tRecord des banques centrales au T2
Les chiffres qui comptent
| Repère | Valeur |
|---|
| Record historique | environ 5 600 $, le 29 janvier 2026 |
| Plus bas depuis le record | environ 3 955 $, le 30 juin 2026, soit −29,7 % |
| Prix au 14 août 2026 | 4 376 $, en rebond d’environ 11 % depuis le creux |
| Performance 2025 | environ +64 %, meilleure année depuis 1979 |
| Performance 2026 | +1 à +2 % depuis le 1er janvier |
| Achats des banques centrales, T2 2026 | 288,9 tonnes, record trimestriel, +74 % sur un an |
| Part de l’or dans les réserves mondiales | 27 %, devant les 22 % des bons du Trésor américain |
| Flux des ETF or en 2026 | +11 milliards de dollars à fin juillet |
| Taux réels américains à 10 ans | 2,44 % en adjudication, plus haut depuis octobre 2008 |
| Ratio or/argent | environ 68, contre 105 en avril 2025 |
Tout se vérifie sans outil particulier : un graphique public, les rapports trimestriels du World Gold Council, les liens du tableau. Le reste de l’article met ces chiffres dans l’ordre.
Le grand huit de 2026 : flambée, purge, rebond
L’année de l’or tient en trois actes. En janvier, la flambée : les 5 000 $ franchis le 26, le record vers 5 600 $ trois jours plus tard, soit près de 30 % de hausse depuis le 1er janvier, portée par les tensions géopolitiques et des flux d’ETF records hérités de 2025.
Puis la purge, entamée dès les derniers jours de janvier. Du record du 29 janvier au creux du 30 juin, l’or a rendu près de 30 %, avec un mois de mars qui restera comme le pire depuis octobre 2008. La cause est mécanique : le choc pétrolier de la guerre avec l’Iran a relancé l’inflation, repoussé les baisses de taux, fait remonter les taux réels de 1,8 % à 2,4 % et le dollar de 96 à 102. Un actif sans rendement supporte mal des taux réels au plus haut depuis 2008. S’y sont ajoutées les ventes forcées : dans la panique de mars, des institutionnels ont vendu leur or pour couvrir leurs appels de marge, et les ETF nord-américains ont subi leur plus grosse sortie mensuelle jamais enregistrée, 13 milliards de dollars.
Troisième acte : le creux du 30 juin vers 3 955 $, puis un rebond d’environ 11 % en six semaines.
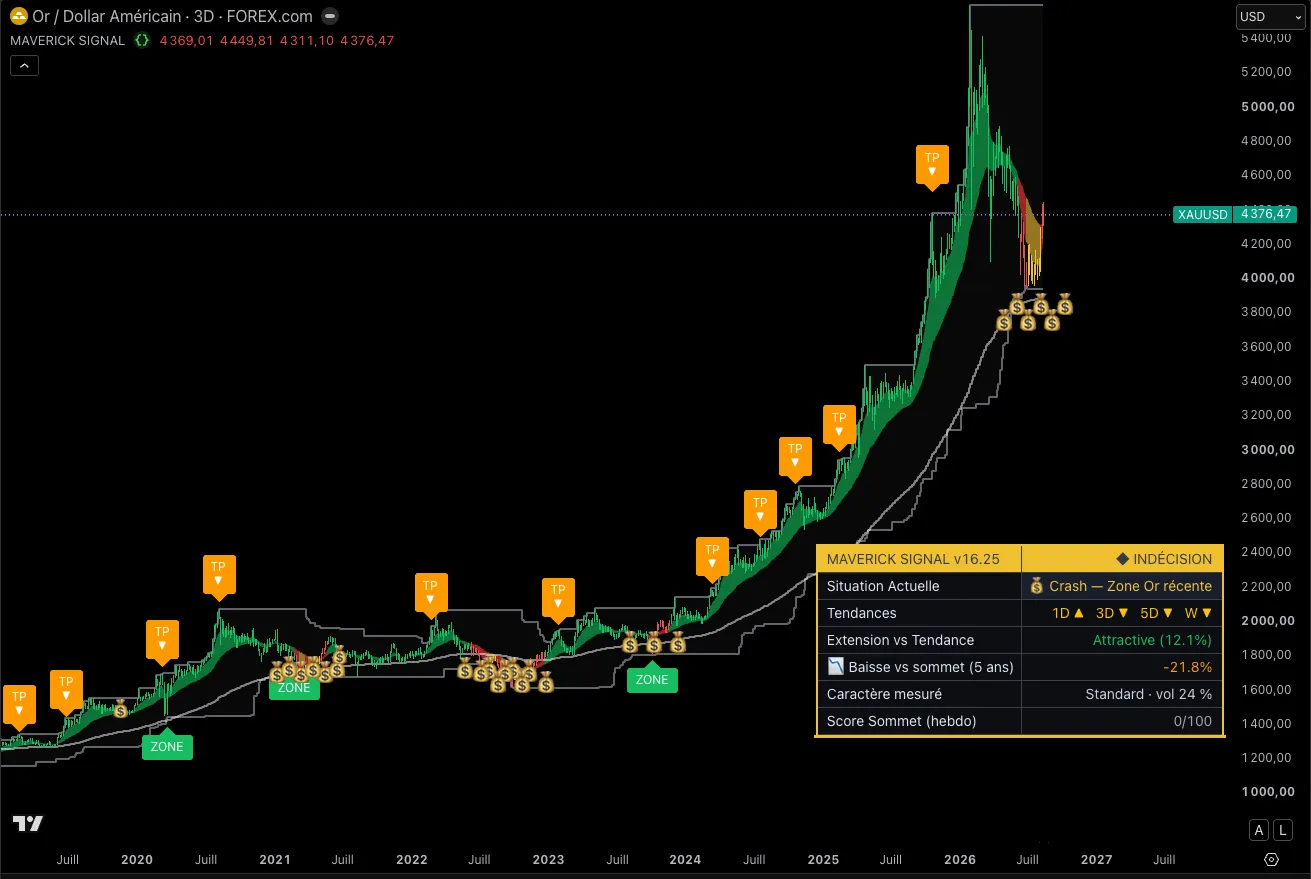
Le graphique en 3 jours montre comment l’indicateur a traversé l’épisode : prise de profits posée sous le record de janvier, puis une grappe de signaux d’accumulation, les sacs de billets, déclenchée sur le creux de juin-juillet autour de 4 000 $. Le rebond est parti de là. À ce jour, le tableau de bord de cet horizon affiche encore une indécision d’ensemble : le rebond est réel mais n’a pas encore valeur de tendance.
Ce que disent les cycles précédents
| Cycle | Sommet | Creux suivant | Amplitude | Durée de la purge |
|---|
| 1980 | 850 $ en séance (janvier 1980) | 253 $ (août 1999) | −70 % | 19 ans |
| 2011 | 1 921 $ en séance (septembre 2011) | 1 046 $ (décembre 2015) | −45 % | 4 ans |
| 2020 | environ 2 075 $ en séance (août 2020) | 1 656 $ en clôture (octobre 2022) | environ −20 % | 2 ans |
| 2026 | environ 5 600 $ (janvier 2026) | 3 955 $ (juin 2026, cycle en cours) | −29,7 % à ce jour | en cours |
L’histoire de l’or est faite de longues ascensions suivies de purges qui durent des années. La question de 2026 est donc simple à poser : le sommet de janvier était-il un sommet de cycle, comme 1980 et 2011, ou une étape, comme 2020 ? Les grandes maisons sont partagées comme rarement : Goldman Sachs a abaissé son objectif à 4 900 $ et Morgan Stanley vise 4 500 $, pendant que Bank of America vise 6 000 $ et Wells Fargo a relevé le sien à 6 100-6 300 $.
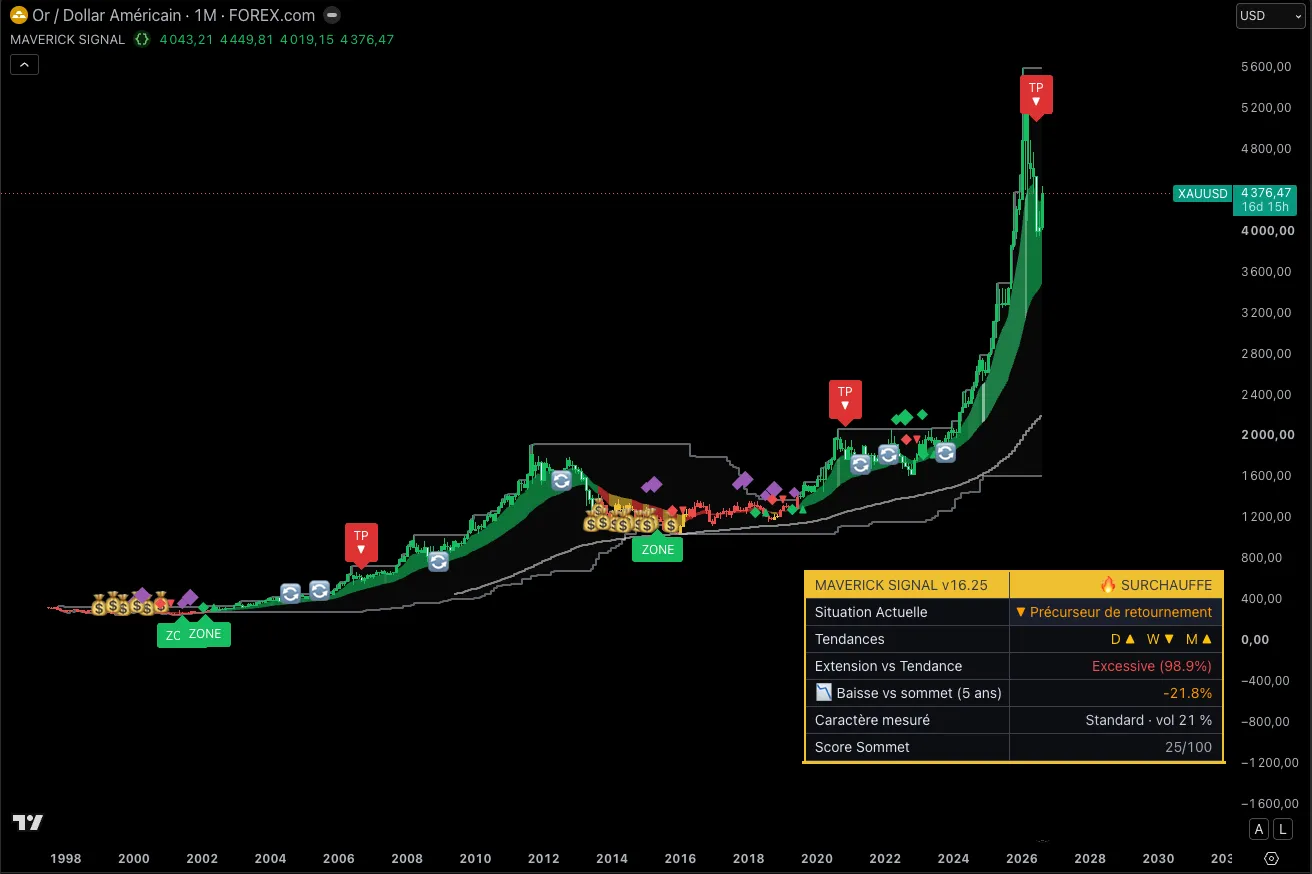
Le graphique mensuel impose une lecture honnête. L’indicateur a ouvert ses grandes zones d’accumulation en 2001 et en 2013-2015, il a pris des profits en 2020 puis juste sous le record de janvier 2026, et il classe aujourd’hui le métal en précurseur de retournement : même après une baisse de 22 %, le prix reste 98,9 % au-dessus de sa tendance de long terme. Sur cet horizon, l’or n’est pas bon marché. C’est précisément pour ça que les trois balances qui suivent comptent davantage que le prix seul.
Face à l’argent : le métal rival a pris les devants
L’argent a fait mieux que l’or, et de loin : environ +144 % en 2025, un record de 1980 battu en octobre 2025 après 45 ans d’attente, puis un sommet historique à 121,62 $ le 29 janvier 2026, le même jour que le record de l’or. Les raisons sont physiques : sixième année consécutive de déficit d’offre, demande industrielle, et des stocks de Londres tendus au point que les taux de location ont atteint des niveaux jamais vus fin 2025.
Le rapport entre les deux métaux, le ratio or/argent, mesure ce duel : il dit combien d’onces d’argent vaut une once d’or. Il est cyclique depuis des décennies, entre un plancher moderne vers 31 en 2011 et un record vers 125 dans la panique de 2020. La surperformance de l’argent l’a fait chuter de 105 en avril 2025 à environ 46 au pic de janvier, avant un retour vers 68 aujourd’hui, proche de sa moyenne moderne.
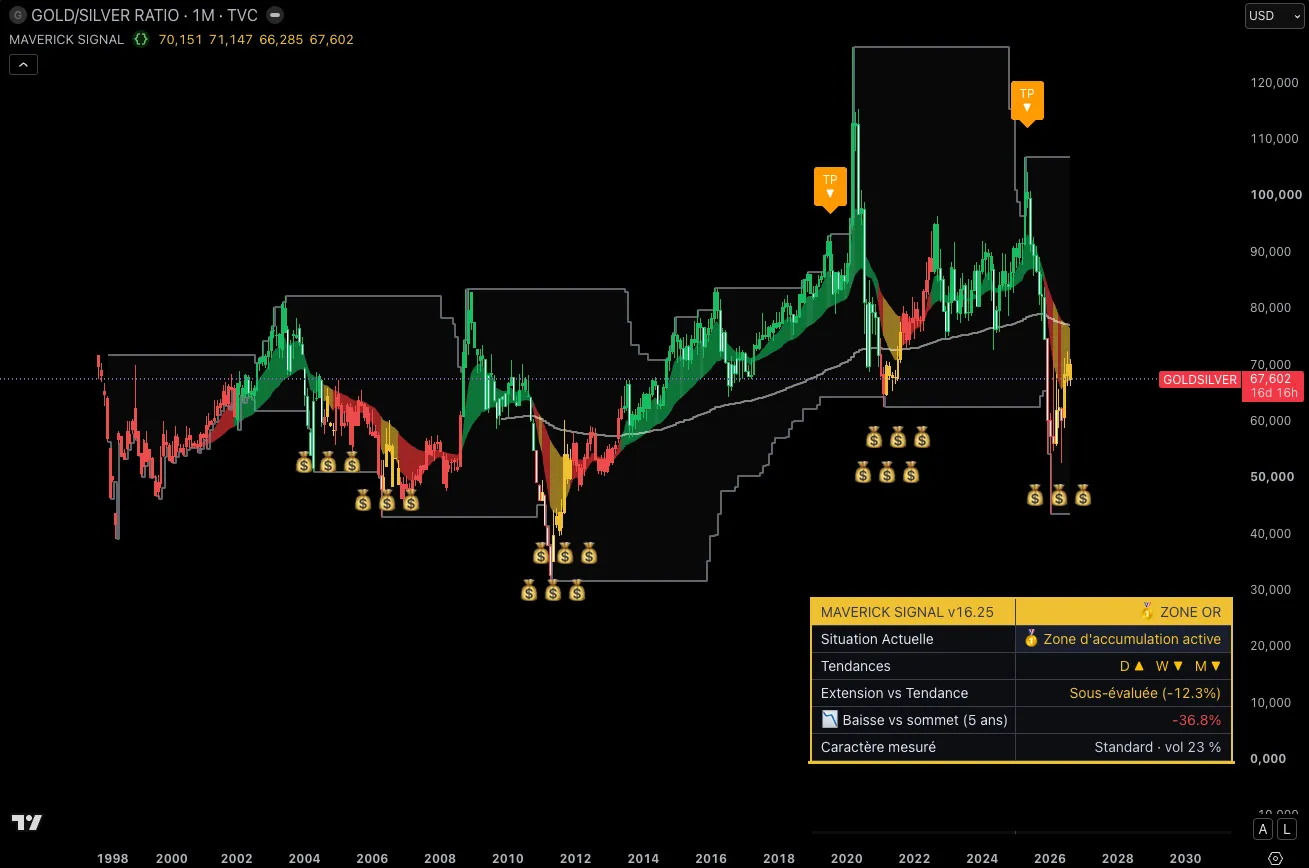
La lecture de l’indicateur sur ce ratio est la plus tranchée de tout l’article : zone d’accumulation active, avec un rapport sous-évalué de 12,3 % face à sa tendance. En clair, après la domination écrasante de l’argent d’avril 2025 au pic de janvier, c’est l’or qui est redevenu le côté bon marché du couple. Pour un investisseur qui détient les deux métaux et arbitre entre eux, la balance penche désormais vers l’or ; l’argent, lui, garde ses arguments physiques, mais il ne se paie plus avec la même marge de sécurité.
Face aux actions américaines : un siècle d’histoire, trois flambées
Changement d’échelle : l’or divisé par le S&P 500, sur plus d’un siècle de données. Ce rapport vaut environ 0,56 aujourd’hui, dans le tiers inférieur de ses 55 dernières années. Son plancher absolu, vers 0,18, date du sommet de la bulle internet en 2000.
Trois fois en un siècle, ce rapport est parti d’une zone comme celle-ci pour flamber :
- Après 1929 : le Dow perd 89 % jusqu’à l’été 1932, puis l’or est réévalué de 20,67 à 35 $ en janvier 1934, +69 % d’un trait de plume, pendant que la grande minière américaine de l’époque, Homestake Mining, gagne 474 % entre 1929 et début 1933.
- Dans les années 1970 : libéré de Bretton Woods en 1971 à 35 $, l’or touche 850 $ le 21 janvier 1980, multiplié par 24 en neuf ans.
- Après la bulle internet : d’environ 255 $ en 2001 à 1 921 $ en septembre 2011, multiplié par 7,5 pendant la décennie perdue des actions.
Le point commun des trois épisodes : ils sont partis d’un moment où les actions américaines écrasaient l’or, au terme d’une longue euphorie boursière. Et aujourd’hui, le S&P 500 se paie à un niveau de valorisation atteint uniquement en 1999-2000, et j’ai détaillé dans l’analyse dédiée pourquoi ce marché est cher sur tous les horizons à la fois. Même le pétrole raconte cette histoire : une once d’or achète environ 54 barils, trois fois la moyenne historique du rapport.
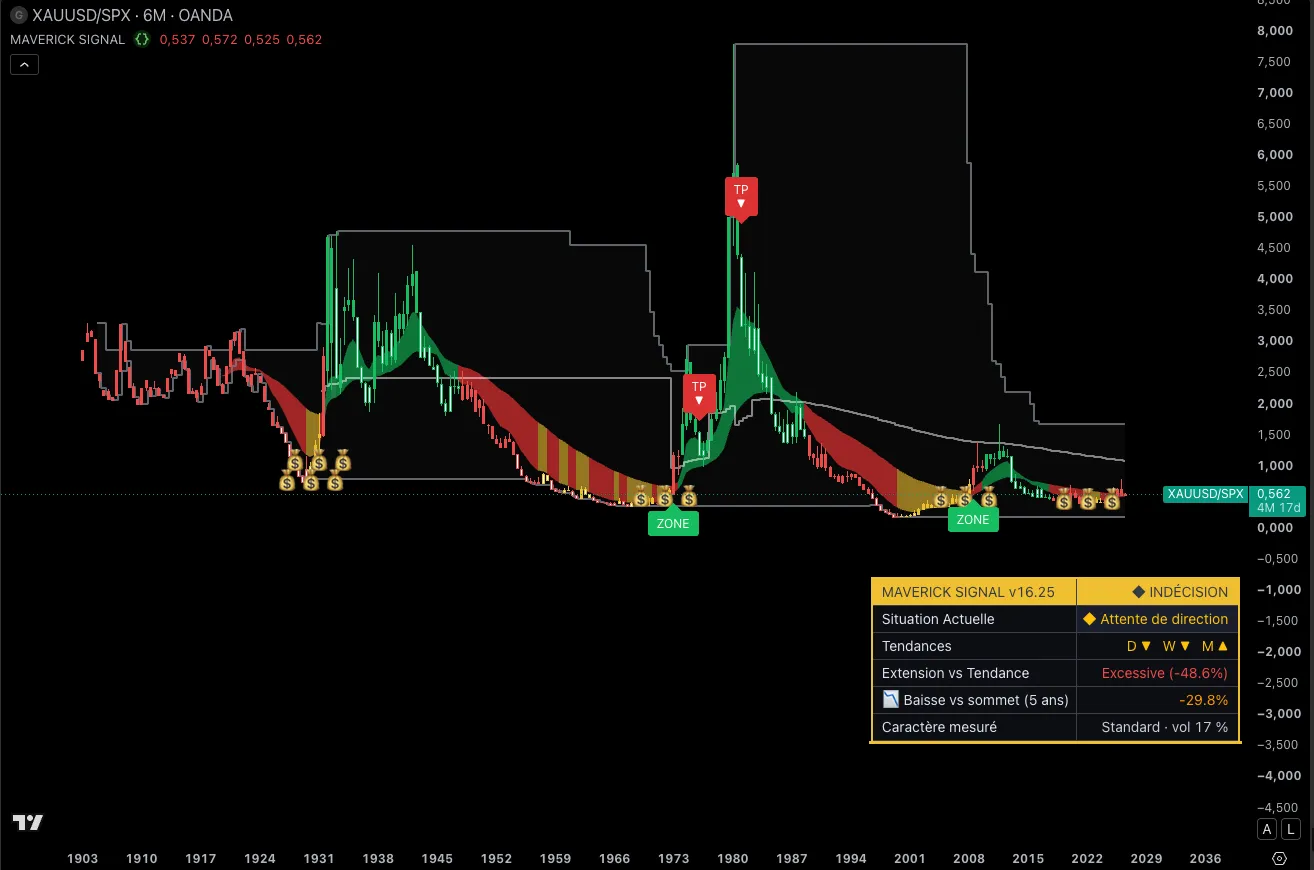
Ce graphique se lit en décennies, et son état actuel est une attente de direction : personne ne peut en dater la prochaine flambée. J’en tire une hiérarchie : sur un siècle, les grandes richesses faites avec l’or l’ont été par ceux qui le détenaient avant que la bourse ne bascule. L’indicateur pose d’ailleurs ses signaux d’accumulation sur ce ratio depuis 2020.
Face à Bitcoin : la couverture que les capitaux ont choisie
Depuis 2021, le duel entre l’or et Bitcoin s’est stabilisé dans une large fourchette, après des années de domination écrasante de la crypto. Et en 2026, l’or a repris le dessus : il fallait près de 32 onces d’or pour un Bitcoin au record de la crypto en octobre 2025, il en faut un peu plus de 14 aujourd’hui. Le rapport a plus que doublé en dix mois, Bitcoin cotant autour de 63 000 $, soit la moitié de son record.
Le test grandeur nature a eu lieu en mars, dans les premières 48 heures de la guerre : l’or a gagné 5,2 % pendant que Bitcoin perdait 12 %. Les flux de l’année confirment le verdict des capitaux : les ETF or ont collecté 11 milliards de dollars à fin juillet, quand les ETF Bitcoin sortaient d’un premier semestre à −5,4 milliards. Un gérant l’a résumé sans détour à propos du rôle de couverture de Bitcoin : « Bitcoin a perdu près de 50 %. Ça n’a clairement pas fonctionné ». En 2026, les capitaux qui cherchaient une couverture ont d’abord choisi le métal.
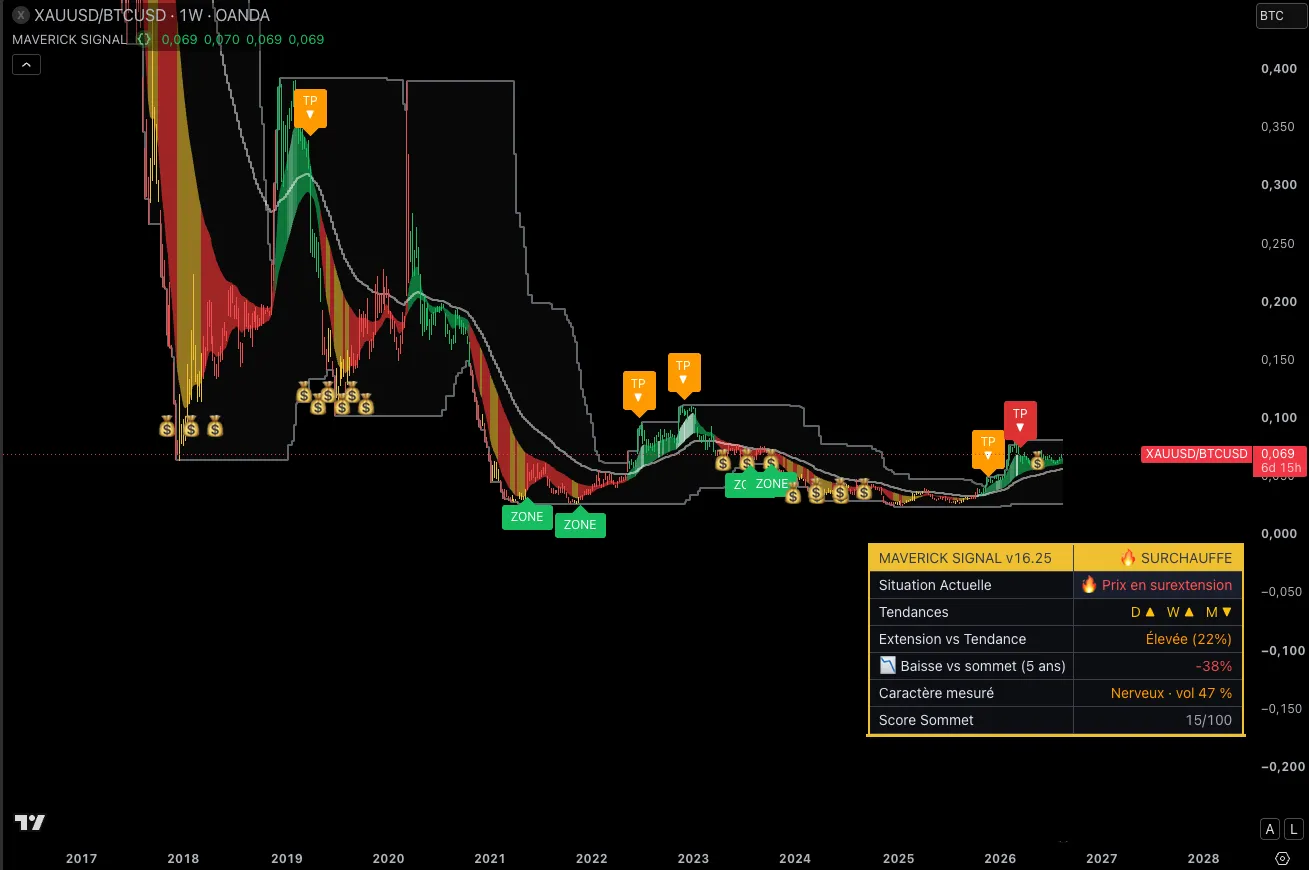
Une précision d’honnêteté, la même que pour le métal seul : ce mouvement est déjà largement payé. L’indicateur classe la remontée du ratio en surextension, 22 % au-dessus de sa tendance, et y a posé ses prises de profits. Constater que l’or a gagné le duel de 2026 n’est pas une raison d’y courir après coup ; notre propre lecture de Bitcoin le place d’ailleurs en zone d’accumulation sur son horizon hebdomadaire, à l’exact opposé du cadran.
L’acheteur qui ne regarde pas le prix
Reste le fondamental, et il tient en une image. Au deuxième trimestre 2026, pendant que le prix chutait d’environ 16 %, les banques centrales ont acheté 288,9 tonnes, le record trimestriel absolu, en hausse de 74 % sur un an : la Pologne en tête avec 51 tonnes, la Chine derrière avec 33. Sur les quatre dernières années, ces institutions absorbent environ 1 000 tonnes par an en moyenne, plus du double de leur rythme d’avant 2022. Et 89 % des banques centrales sondées attendent encore une hausse des réserves d’or mondiales à douze mois.
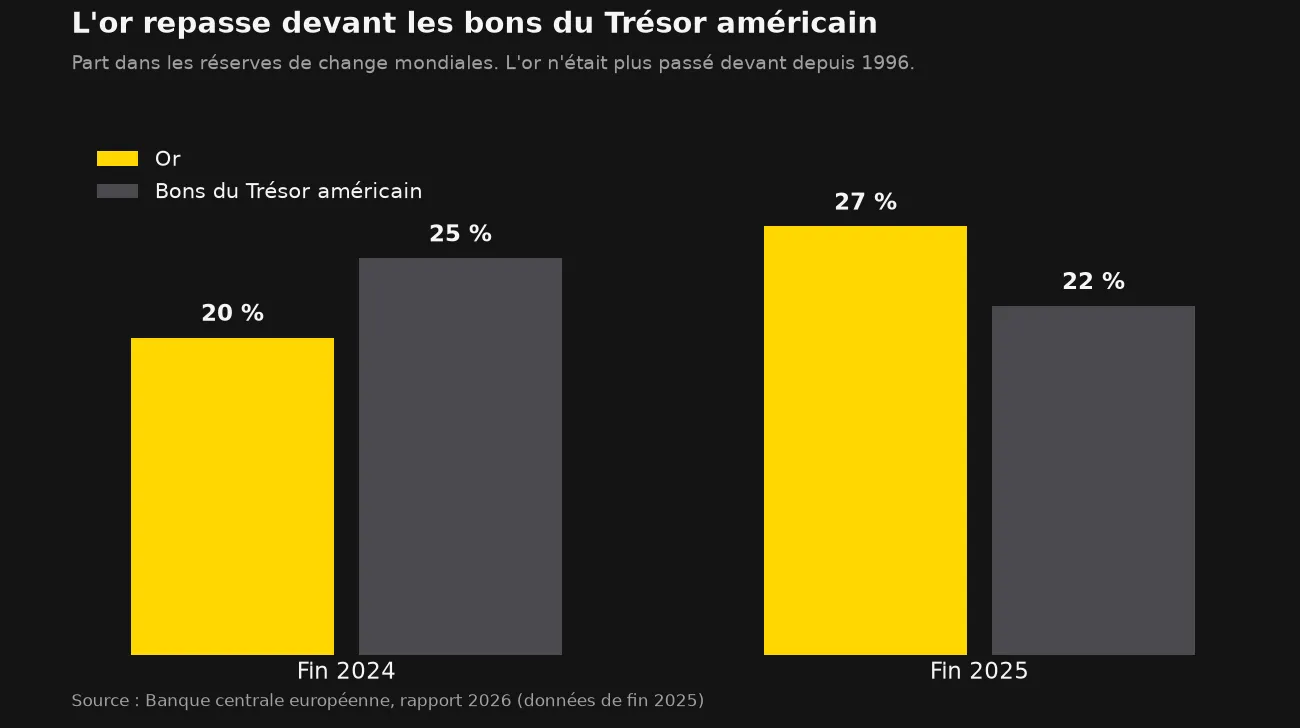
La conséquence est historique : l’or représente désormais 27 % des réserves de change mondiales contre 22 % pour les bons du Trésor américain, une première depuis 1996. Une partie de cette bascule vient de la hausse du prix elle-même, il faut le dire. Mais la direction est sans ambiguïté, et elle éclaire tout le reste : l’acheteur dominant de ce cycle est un État qui accumule pour des décennies, pas un particulier qui regarde le cours du jour.
Le reste de la demande le confirme en creux : la bijouterie mondiale est tombée à son plus bas volume trimestriel depuis la pandémie, l’Inde a relevé son droit d’importation de 6 à 15 %, les primes de Shanghai sont retombées. Le prix élevé écrase la demande d’ornement, pendant que la demande de réserve continue d’absorber les tonnages. Côté macro enfin, le décor reste exigeant : des taux réels au plus haut depuis 2008, un dollar raffermi, une Fed qui parle de remonter ses taux. L’or a corrigé pour de vraies raisons, et il a rebondi quand même : l’acheteur structurel absorbe la macro.
Ce qui peut faire mentir cette lecture
Si janvier était un sommet de cycle, la purge peut durer des années. C’est le scénario que mon propre tableau documente : 19 ans après 1980, 4 ans après 2011. Le mensuel de l’indicateur, en précurseur de retournement avec un prix au double de sa tendance, dit exactement ce risque. Dans ce cas, la zone du creux de juin céderait et la lecture serait à reprendre.
L’argent peut reprendre le dessus. Son déficit d’offre entre dans sa sixième année et ses stocks disponibles fondent. Si sa surperformance repart, le ratio or/argent retombera, et la balance la plus favorable de cet article se refermera sans avoir servi.
Les taux réels peuvent rester hauts longtemps. À 2,44 %, avec une Fed qui parle de hausse plutôt que de baisse, le frein qui a cassé le prix de février à juin est toujours en place. Les banques centrales achètent des tonnes, mais ce sont les flux financiers qui fixent le prix au jour le jour, et eux regardent les taux.
Suivre un métal, ses trois balances et le comportement de ses acheteurs demande du temps. Le Maverick Signal condense cette lecture en un état par horizon, dont l’essentiel se consulte librement sur notre Radar. Relevé sur les graphiques du 15 août :
| Lecture | État | Position du prix face à sa tendance |
|---|
| Or en mensuel | Précurseur de retournement | 98,9 % au-dessus |
| Or en hebdomadaire | Consolidation, indécision | 25,8 % au-dessus |
| Or en 3 jours | Zone d’accumulation récente, rebond en cours | 12,1 % au-dessus |
| Ratio or/argent en mensuel | Zone d’accumulation active | 12,3 % en dessous |
| Ratio or/S&P 500 en semestriel | Attente de direction | 48,6 % en dessous |
| Ratio or/Bitcoin en hebdomadaire | Surextension | 22 % au-dessus |
Concrètement : le métal seul reste haut face à sa propre histoire sur le long terme, et l’indicateur y a sécurisé des profits sous le record avant d’accompagner le rebond depuis la zone du creux. Les balances, elles, disent où la valeur s’est déplacée : vers l’or face à l’argent, potentiellement vers l’or face aux actions sur l’échelle d’une décennie, et plus vraiment vers l’or face à Bitcoin après le doublement de 2026. C’est la traduction en six états de tout ce que cet article a établi en chiffres.
La lecture : du fondamental au prix
Le fondamental est solide : un acheteur d’État qui signe un record d’achats pendant la baisse, et une bascule des réserves mondiales qu’on n’avait pas vue depuis trente ans.
Le prix a déjà beaucoup payé : même purgé de 22 %, l’or reste près du double de sa tendance mensuelle, et son indicateur de long terme parle de précurseur de retournement.
Entre les deux, les balances font la hiérarchie. Ma conviction : dans ce cycle, la bonne question n’est plus « l’or va-t-il monter », mais « contre quoi l’or est-il encore bon marché ». La réponse d’aujourd’hui tient en deux rapports : face à l’argent, et, sur l’échelle d’une décennie, face aux actions américaines.
La méthode ne change pas : les zones se travaillent quand elles s’ouvrent, comme celle que l’indicateur a signalée sur le creux de juin, et le calendrier ne se devine pas.
Cette analyse est publiée à titre informatif et pédagogique. Elle ne constitue ni un conseil en investissement personnalisé, ni une recommandation d’achat ou de vente. Elle présente une lecture de cycle qui peut ne pas se réaliser. Tout investissement comporte un risque de perte en capital. Les états du Maverick Signal sont relevés sur les graphiques du 15 août 2026, les prix et données de marché datent du 13 au 15 août 2026.